Publicado · Revisado · M&T Adjusters
Este artículo ofrece información educativa general. No interpreta ninguna póliza, no ofrece asesoría legal o de seguridad y no garantiza cobertura, pago ni resultado. La póliza aplicable, sus endosos, los hechos de la pérdida y el proceso de la aseguradora controlan cada reclamación. Ante riesgos de salud, incendio, electricidad, estructura o contaminación, siga las instrucciones de las autoridades y de profesionales calificados.
Describa el artículo sin rellenar los vacíos
Para una reclamación de propiedad en Florida, describa la pertenencia dañada con los datos que pueda respaldar y marque el modelo exacto como desconocido si no puede establecerlo. Separe las pruebas de identificación de una propuesta de reemplazo. Un anuncio de un producto similar puede explicar una comparación; no demuestra qué artículo tenía ni cuánto pagará la póliza.
La Oficina del Defensor del Consumidor de Seguros de Florida recomienda registrar modelos, números de serie y fechas de compra en un inventario del hogar. La guía de reclamaciones de vivienda de la NAIC también sugiere revisar fotos antiguas del hogar cuando se destruyeron los registros. Ambas fuentes están enlazadas abajo. Este método de organización es opcional; no es un formulario obligatorio de Florida.
1. Asigne una entrada estable a la pertenencia
Asigne una referencia sencilla, como sillon-sala-01. Úsela de forma consistente en el inventario, los nombres de fotos y las preguntas de seguimiento. Anote habitación, cantidad, tipo general y características visibles. Evite convertir varias fotografías de una pertenencia en varias entradas de inventario.
Separe lo observado de lo recordado. “Patas de madera visibles en una foto antigua” es distinto de “estructura de madera maciza confirmada por el fabricante”. Si las dimensiones, la antigüedad o el precio de compra son estimaciones, indíquelo y explique su fundamento. Un número que parece preciso no es más útil que un rango honesto.
2. Busque registros existentes de forma segura
Revise confirmaciones de pedidos, historial de compras, manuales, garantías y fotos antiguas que ya tenga disponibles. Un manual puede abarcar varios modelos; compruebe si identifica el suyo. Una foto familiar puede mostrar el artículo y su ubicación sin aclarar la marca. Conserve el archivo original y anote de dónde procede la información.
Fotografíe la etiqueta únicamente si es accesible de forma segura. No conecte aparatos dañados, mueva muebles inestables ni entre en áreas peligrosas para encontrar un número. Consulte a un profesional apropiado sobre el acceso si existen riesgos. Guarde los identificadores y registros de compra en el expediente privado, no en una publicación pública.
- Referencia del artículo, habitación y cantidad.
- Descripción respaldada por fotos o registros.
- Modelo exacto, o “desconocido” si no se ha establecido.
- Antigüedad o fecha de compra estimada y su fuente.
- Nombres de archivos de respaldo y preguntas pendientes.
3. Identifique la búsqueda de reemplazo como comparación
Si el modelo original está descontinuado o no se identifica, conserve un anuncio fechado de un posible artículo comparable. Anote vendedor, URL, fecha del precio, dimensiones, material y funciones pertinentes. Registre diferencias y semejanzas: un tamaño mayor, una función adicional o una construcción distinta pueden reducir la utilidad de la comparación.
No sustituya la descripción original por el modelo del anuncio nuevo. Pregunte a la aseguradora qué necesita para evaluar un artículo comparable y cómo desea que se documenten impuestos, entrega u otros costos. El precio anunciado actual no demuestra el precio de compra original ni constituye un valor acordado para la reclamación.
4. Mantenga visible la incertidumbre del ejemplo
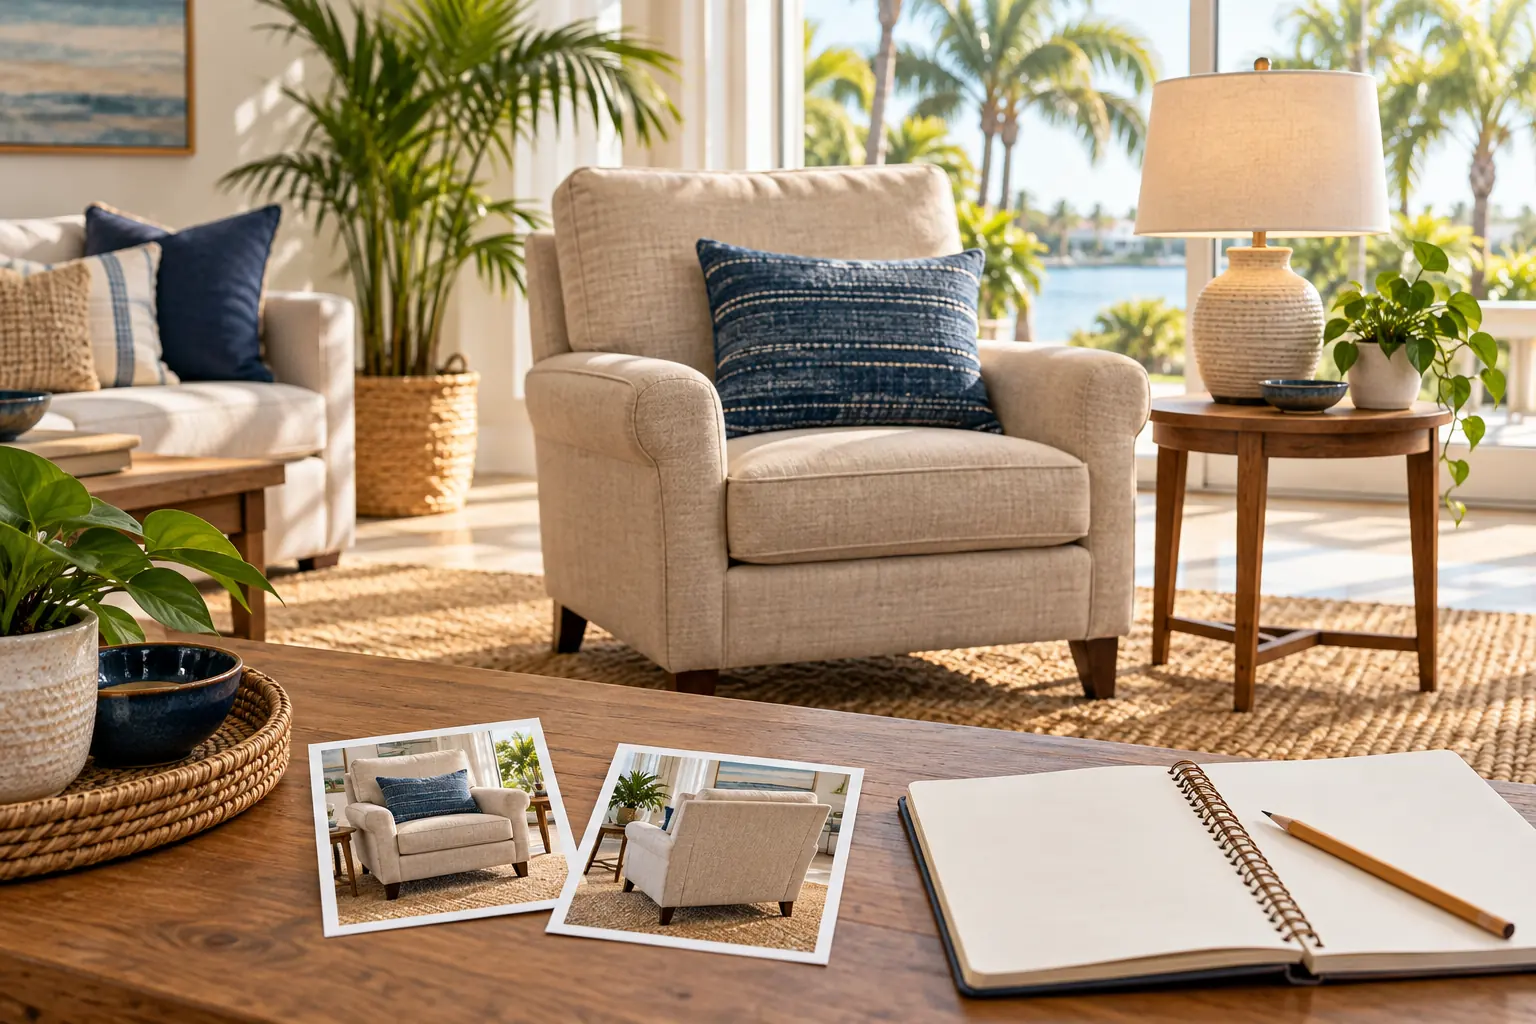
Ejemplo ficticio: una persona recuerda haber comprado un sillón beige hace varios años. Una foto anterior al siniestro muestra su forma y patas de madera, pero no hay recibo ni etiqueta disponible. La entrada dice “marca y modelo desconocidos; antigüedad aproximada según el recuerdo del propietario”. Se adjunta por separado un anuncio actual como comparación, destacando las dimensiones diferentes. No es un caso de M&T.
Si después aparece una confirmación de pedido que identifica el sillón, añada esa prueba y feche la corrección. Conserve la entrada anterior y explique el cambio. Nuestra guía relacionada sobre correcciones de documentos enviados explica cómo mantener claras las revisiones; la guía de descarte trata la conservación de registros antes de desechar pertenencias.
5. Envíe pruebas y una pregunta concreta
Use el canal privado verificado de la aseguradora para enviar la entrada pertinente y los archivos de respaldo. Pregunte qué característica faltante impide la evaluación y qué pruebas alternativas considerará. Conserve la confirmación de envío y la respuesta. No envíe historial de cuenta ajeno al asunto ni exponga información de pago innecesariamente.
Este registro distingue pruebas, recuerdos y comparaciones. No establece la causa del daño, la propiedad por sí solo, cobertura ni monto de pago. Rigen la póliza y los hechos de la reclamación. Deje los detalles inciertos pendientes de aclaración en vez de completar el inventario con suposiciones.
Preguntas frecuentes
Respuestas breves, sin promesas.
¿Puedo usar el modelo de un artículo similar?+
Consérvelo en un campo separado para la comparación de reemplazo. No identifique la pertenencia dañada con ese modelo a menos que los registros respalden la coincidencia.
¿Y si solo tengo una foto familiar?+
Conserve el original e identifique el artículo y sus características visibles. Explique qué no permite establecer la foto, incluida una etiqueta ilegible o un modelo incierto.
¿La falta de recibo impide que se considere el artículo?+
Pregunte a la aseguradora qué pruebas alternativas considerará para su reclamación. La falta de recibo por sí sola no resuelve la cobertura ni la valoración; siguen siendo relevantes la póliza y los hechos.
Fuentes oficiales
Lecturas utilizadas para esta guía.
- Florida Insurance Consumer Advocate — Be Your Own Advocate
- NAIC — Filing a homeowners claim
- Relacionado: Corregir documentos enviados
- Relacionado: Registros antes de desechar
Última revisión editorial: . Los enlaces externos pueden cambiar.